

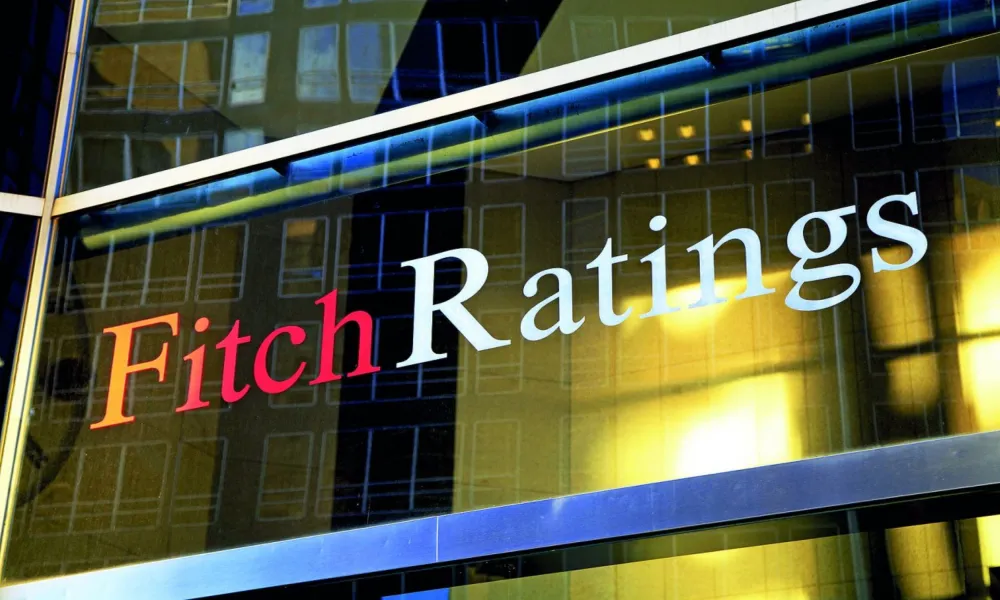
Ο οίκος Fitch Ratings αναβάθμισε τις μακροπρόθεσμες αξιολογήσεις πιστοληπτικής ικανότητας (Long-Term Issuer Default Ratings - IDRs) της Κύπρου σε «A» από «A-», με τις προοπτικές να αναθεωρούνται σε σταθερές από θετικές.
Στο Α από Α- αναβάθμισε την Κύπρο ο οίκος Fitch, «εκπλήσσουν» τα δημοσιονομικά της χώρας
Ο οίκος κάνει λόγο για «εντυπωσιακή» μείωση του δημόσιου χρέους. Οι προοπτικές αναθεωρήθηκαν σε σταθερές από θετικές
Σύμφωνα με ανακοίνωση του οίκου, η αναβάθμιση της αξιολόγησης πιστοληπτικής ικανότητας, αντικατοπτρίζει τη συνεχιζόμενη, ικανοποιητική δημοσιονομική επίδοση της Κύπρου –η οποία περιλαμβάνει την ταχεία μείωση του δημόσιου χρέους και μεγάλα δημοσιονομικά πλεονάσματα, σημαντικά υψηλότερα από εκείνα χωρών με παρόμοια χαρακτηριστικά– καθώς και την ισχυρή μακροοικονομική επίδοση, η οποία υποστηρίζεται από την αυξημένη διαφοροποίηση της οικονομίας.
Όπως σημειώνεται, οι αξιολογήσεις της Κύπρου υποστηρίζονται από το κατά κεφαλήν εισόδημα που υπερβαίνει τη διάμεση τιμή της κατηγορίας «A», τα ισχυρά δημοσιονομικά αποτελέσματα και την αξιοπιστία της ασκούμενης πολιτικής, η οποία ενισχύεται από τη συμμετοχή της χώρας στην ΕΕ και την Ευρωζώνη.
Τα πλεονεκτήματα αυτά, επισημαίνεται, εξισορροπούνται από δείκτες διακυβέρνησης ελαφρώς ασθενέστερους σε σύγκριση με αντίστοιχες χώρες, ευπάθειες στα εξωτερικά οικονομικά μεγέθη, καθώς και από περιφερειακές πολιτικές εντάσεις που συνδέονται με τη διαίρεση του νησιού.
«Εκπλήσσουν» τα δημοσιονομικά
Σύμφωνα με τις εκτιμήσεις του οίκου, τα δημοσιονομικά δεδομένα της χώρας διαμορφώνονται σε υψηλότερα επίπεδα από τα αναμενόμενα.
Ο οίκος Fitch προβλέπει πλεόνασμα γενικής κυβέρνησης ύψους 3,2% του ΑΕΠ για το 2026 —ποσοστό αμετάβλητο σε σχέση με το 2025 και το υψηλότερο στην ευρωζώνη—, το οποίο υποστηρίζεται από τον περιορισμό των δαπανών και τη συνεχιζόμενη ισχυρή πορεία των εσόδων, σε συνάρτηση με ένα ευνοϊκό μακροοικονομικό περιβάλλον.
Προβλέπεται ότι τα πλεονάσματα θα διαμορφωθούν κατά μέσο όρο στο 2,9% την περίοδο 2027-2028, έναντι της προβλεπόμενης διάμεσης τιμής ελλείμματος 3,0% για τις χώρες της κατηγορίας αξιολόγησης «Α».
«Οι αρχές παραμένουν προσηλωμένες σε συνετές δημοσιονομικές πολιτικές, τις οποίες κρίνουμε ως αξιόπιστες, δεδομένης της ευρείας συναίνεσης ως προς τη διατήρηση της δημοσιονομικής σταθερότητας, παρά το γεγονός ότι υπάρχει σημαντικό περιθώριο για αύξηση των δαπανών», τονίζεται.
Ο οίκος δεν αναμένει σημαντική πρόσθετη δημοσιονομική στήριξη για την αντιστάθμιση των υψηλότερων τιμών ενέργειας πέραν των μέτρων που έχουν ήδη θεσπιστεί, το κόστος των οποίων εκτιμάται στο 0,2% του ΑΕΠ.
Παράλληλα, αναφέρει ότι δεν σχεδιάζονται περαιτέρω φορολογικές μεταρρυθμίσεις πέραν των αλλαγών που προγραμματίζονται για το 2026 (μείωση του φόρου εισοδήματος και αύξηση του εταιρικού φόρου) οι οποίες μέχρι στιγμής δεν έχουν επιφέρει ουσιαστική μείωση των εσόδων.
«Εντυπωσιακή» μείωση χρέους
Παράλληλα, ο οίκος αναμένει ταχύτητα μείωση του χρέους της γενικής, από 52,4% του ΑΕΠ το 2025 σε 46,3% το 2026, και περαιτέρω στο 36,6% το 2028. «Η εξέλιξη αυτή υποστηρίζεται από τα διαρκώς υψηλά πρωτογενή πλεονάσματα και την ισχυρή ονομαστική ανάπτυξη», σημειώνεται. «Πρόκειται για μια εντυπωσιακή μείωση της τάξης των 77 ποσοστιαίων μονάδων από το υψηλότερο σημείο που καταγράφηκε το 2020 —μία από τις πιο απότομες μειώσεις μεταξύ όλων των κρατών που αξιολογεί ο Fitch—, με τον δείκτη χρέους να διαμορφώνεται σημαντικά χαμηλότερα από τη διάμεση τιμή του 59,5% του ΑΕΠ που παρατηρείται σήμερα στην κατηγορία «Α»», υποδεικνύει ο οίκος.
Την ίδια ώρα, εκτιμά ότι είναι απίθανο το χρέος να μειωθεί περαιτέρω μετά το 2028, καθώς οι αρχές σχεδιάζουν να αξιοποιήσουν τα δημοσιονομικά πλεονάσματα για την αποπληρωμή ενδοκυβερνητικού χρέους προς το ΤΚΑ.
Ανθεκτική ανάπτυξη
Όσον αφορά την οικονομία, ο οίκος προβλέπει ανάπτυξη του ΑΕΠ της τάξης του 3% για την περίοδο 2026-2028, ποσοστό σημαντικά υψηλότερο από τον μέσο όρο της Ευρωζώνης και τη διάμεσο τιμή της κατηγορίας αξιολόγησης «Α» (2,2%), η οποία θα τροφοδοτείται από την ισχυρή εγχώρια κατανάλωση και τη συνεχιζόμενη θετική πορεία στους τομείς των υπηρεσιών.
Οι κίνδυνοι που σχετίζονται με την κρίση στη Μέση Ανατολή δεν επαληθεύτηκαν, υποδεικνύει, με την οικονομία να ανακάμπτει ταχύτατα μετά την κάμψη του κλίματος που παρατηρήθηκε κατά τους μήνες Απρίλιο και Μάιο.
Οι πρόσφατες αναθεωρήσεις των στοιχείων καταδεικνύουν μια πολύ ισχυρότερη αναπτυξιακή πορεία για την περίοδο 2022-2025 (με μέσο ετήσιο ρυθμό 6,6%) σε σχέση με τις προηγούμενες εκτιμήσεις, αναδεικνύοντας τις θετικές επιδράσεις από τις επενδύσεις και τη διαφοροποίηση στον τομέα των υπηρεσιών. Το κατά κεφαλήν ΑΕΠ έχει πλέον συγκλίνει προς τον μέσο όρο της Ευρωζώνης.
Θετικές μεσοπρόθεσμες προοπτικές
Σε σχέση με τις μεσοπρόθεσμες προοπτικές, αναφέρει ότι είναι θετικές. «Η Κύπρος διαθέτει ένα μεγάλο επενδυτικό χαρτοφυλάκιο, το οποίο, σε συνδυασμό με την αυξανόμενη παραγωγικότητα σε βασικούς τομείς όπως η τεχνολογία πληροφοριών και επικοινωνιών, θα πρέπει να υποστηρίξει τη συνεχή ισχυρή ανάπτυξη μεσοπρόθεσμα», τονίζει.
Η αγορά εργασίας είναι σταθερή, με ιστορικά υψηλά ποσοστά συμμετοχής και ανεργία που προβλέπεται να διαμορφωθεί κατά μέσο όρο μόνο στο 3,8% κατά την περίοδο πρόβλεψης, στηρίζοντας την ιδιωτική κατανάλωση.
Βραχυπρόθεσμοι κίνδυνοι πληθωρισμός και εξωτερικό έλλειμμα
Ο οίκος θεωρεί ότι οι βραχυπρόθεσμοι κίνδυνοι επικεντρώνονται στις πληθωριστικές πιέσεις και την επίδρασή τους στην κατανάλωση, ενώ οι εξωτερικές ευπάθειες (συμπεριλαμβανομένου του μεγάλου ελλείμματος τρεχουσών συναλλαγών και της χαμηλής ενεργειακής εξάρτησης) θα παραμείνουν μια βασική μεσοπρόθεσμη πρόκληση.
Εκτιμάται ότι ο πληθωρισμός θα διαμορφωθεί κατά μέσο όρο στο 2,5% την περίοδο 2027-2028, από 4% το 2026, αντανακλώντας το χαμηλότερο προβλεπόμενο κόστος ενέργειας.
Αναμένεται ότι το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών θα παραμείνει μεγάλο την περίοδο 2026-2028 (με μέσο όρο 8,1% του ΑΕΠ), καθώς όπως σημειώνει ο οίκος, το εμπορικό έλλειμμα επηρεάζεται από το υψηλότερο κόστος ενέργειας, ενώ η έντονη ανάπτυξη των εξαγωγών υπηρεσιών, που παρατηρήθηκε τα τελευταία έτη, επιβραδύνεται.
Ισχυρός τραπεζικός τομέας
Σε σχέση με τον τραπεζικό τομέα, αναφέρεται ότι παρέμεινε ανθεκτικός κατά το πρώτο εξάμηνο του 2026 σημειώνοντας ότι διαθέτει ισχυρή φερεγγυότητα, ρευστότητα και κερδοφορία.
Ο δείκτης κεφαλαίου κοινών μετοχών της Κατηγορίας 1 (CET1) ανήλθε στο 25,5% τον Ιούνιο του 2026 —το υψηλότερο ποσοστό στην ΕΕ— παρέχοντας στις τράπεζες σημαντικά «μαξιλάρια» ασφαλείας σε περίπτωση κυκλικής οικονομικής κάμψης.
Ο δείκτης των μη εξυπηρετούμενων δανείων παρέμεινε σε χαμηλά επίπεδα, στο 1,6%, κατά το πρώτο εξάμηνο του 2026 από 45% το 2015, γεγονός που όπως τονίζεται, αναδεικνύει τη σημαντική πρόοδο που έχει επιτευχθεί στην αντιμετώπιση των προκλήσεων του παρελθόντος.
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ

Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.